
Opinión escrita por Lorena Bello Barreiro, docente de secundaria.
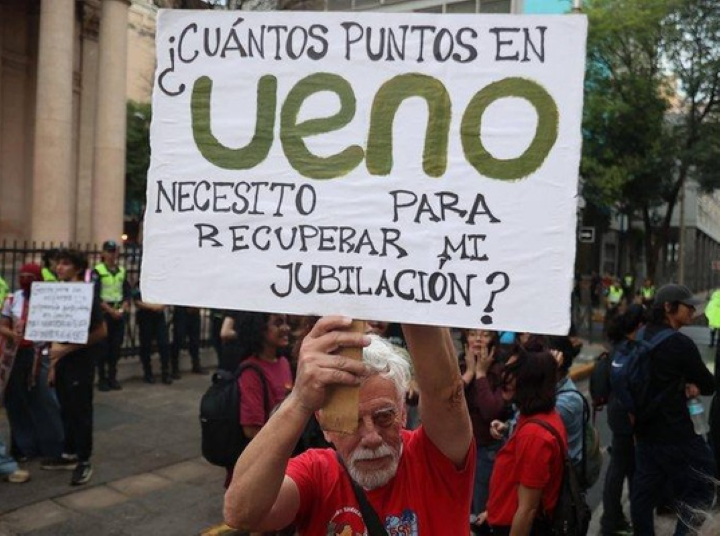
La caída de Ueno Bank, ocurrida el 3 de noviembre de 2026, constituye uno de los episodios más significativos de inestabilidad financiera en la historia reciente del Paraguay. La medida de cierre fue adoptada luego de que el Banco Central del Paraguay constatara que el índice de solvencia de la entidad se había reducido por debajo del 50 % del mínimo legal requerido.
Como consecuencia, cerca de tres millones de clientes vieron restringido el acceso a sus fondos, afectando especialmente a trabajadores, jubilados y beneficiarios de programas sociales. Entre los más perjudicados se encontraban unos 32.000 jubilados.
Además, la administración de aproximadamente 380 millones de dólares destinados a la previsión social agravó la preocupación por el impacto económico y social de la crisis, que provocó manifestaciones y movilizaciones en distintos puntos de Paraguay.
La magnitud del colapso derivó en una profunda crisis política que contribuyó a la salida de Santiago Peña de la Presidencia de la República. En este contexto, la ciudadanía comenzó a exigir la apertura de un juicio político y una investigación exhaustiva de los hechos, reclamando que los responsables rindan cuentas por sus decisiones y por las presuntas irregularidades y actos de corrupción que habrían contribuido a la crisis.
Entre la acumulación de capital y la injusticia social.
Lo acontecido con Ueno Bank me lleva a reflexionar, en primer lugar, sobre la profunda injusticia social que una situación de esta naturaleza implica. Una injusticia que no es más que un síntoma del aprovechamiento que algunos sectores dominantes ejercen sobre la población trabajadora, apropiándose de recursos que no les pertenecen y restringiendo el acceso de las personas al fruto de su propio esfuerzo.
Ahora bien, la injusticia a la que me refiero no comienza cuando el banco entra en crisis por haber gestionado de forma irresponsable los recursos que le fueron confiados. La crisis es apenas la expresión visible de una realidad que existe desde mucho antes.
Por un lado, pone de manifiesto que la entidad financiera utilizó esos fondos para impulsar inversiones y actividades productivas orientadas a la acumulación privada de capital, asumiendo riesgos con dinero ajeno.
De hecho, los ahorros, los depósitos, los salarios y las jubilaciones constituyen la materia prima de la actividad bancaria. Esto significa que el dinero depositado, aunque formalmente pertenece a sus titulares y permanece a la espera de que estos dispongan de él, es simultáneamente utilizado por la institución financiera para otorgar créditos, realizar inversiones y sustentar nuevas operaciones.
En otras palabras, los recursos que los depositantes consideran propios y de libre disponibilidad se incorporan necesariamente al circuito de valorización y generación de ganancias del sistema financiero.
Sin embargo, mientras no se producen situaciones de crisis, estas operaciones suelen pasar inadvertidas para quienes desconocen los mecanismos financieros y procesos monetarios que operan a la interna de tales instituciones.
Se trata de operaciones que generan importantes beneficios que rara vez se traducen en ganancias directas para quienes hacen posible su funcionamiento, como los ahorristas, trabajadores, jubilados y otros sectores discriminados de la población.
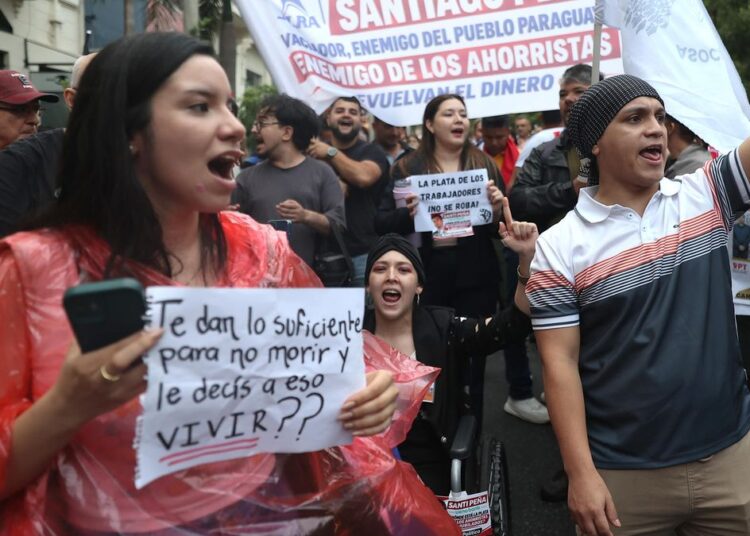
Alienación y explotación: los ahorros de la población al servicio de la acumulación privada.
La crisis, por tanto, deja al descubierto las relaciones de subordinación, desigualdad, discriminación, explotación y alienación que atraviesan a los sectores sociales subordinados frente a quienes concentran y ejercen el poder financiero y económico: las élites.
Estas últimas son las únicas que obtienen ventajas reales, a partir de un sistema sustentado en relaciones jerárquicas y en una cultura de privilegios que reproduce las desigualdades y la discriminación, consolidando las estructuras de poder existentes.
En este caso, la alienación se manifiesta en la pérdida de control que las personas experimentan sobre recursos que les pertenecen, desconociendo cómo son utilizados, qué riesgos se asumen y cuáles son los mecanismos mediante los cuales se transforman en instrumentos de inversión y generación de ganancias para terceros.
Del mismo modo, permanecen ajenos a las decisiones relativas a su utilización, hasta el punto de enfrentarse a sus propios ahorros como si conformarán una realidad externa, independiente de su voluntad. La explotación, por su parte, se expresa ahí mismo, en donde los recursos acumulados a lo largo de una vida de trabajo sirven para generar riquezas que benefician principalmente a otros.
La plusvalía: el origen de la explotación más allá del trabajo
Sin embargo, la raíz del problema es aún más profunda. La relación de subordinación, desigualdad, discriminación, explotación y alienación comienza mucho antes, cuando el salario que recibe el trabajador no refleja, ni siquiera de manera aproximada, el valor de la riqueza que produce con su fuerza de trabajo.
Del mismo modo, la jubilación percibida por quien ha dedicado décadas de esfuerzo a la actividad productiva tampoco guarda una relación justa con el valor que generó a lo largo de su vida laboral. A esa diferencia entre lo que el trabajador produce y lo que efectivamente recibe, Marx la denominó plusvalía.
A la misma la identifica como una de las principales fuentes de la ganancia capitalista, la cual no desaparece cuando el trabajador percibe su salario, se jubila o deposita sus ahorros en una institución financiera.
La bancarización obligatoria como una nueva forma de alienación capitalista moderna.
Esta situación económica del trabajador, convertida en una fuente potencial de rentabilidad para el capital financiero de las élites, se agrava cuando la colonización financiera de la vida cotidiana impone la bancarización obligatoria mediante mecanismos de pago y cobranza como el débito.
Este fenómeno implica que el trabajador no solo vende su fuerza de trabajo a cambio de un salario o de una jubilación, sino que, además, queda incorporado al circuito financiero sin que medie necesariamente un consentimiento genuino ni una decisión plenamente libre.
De este modo, sus ingresos y sus prácticas económicas cotidianas pasan a depender, en gran medida, de una intermediación bancaria cuyo funcionamiento no termina por comprender plenamente.
Esta bancarización obligatoria limita considerablemente la autonomía económica de los individuos y reduce sus posibilidades de mantenerse al margen de dicho sistema. La coerción adquiere así una forma menos visible, pero no por ello menos efectiva.
El trabajador no solo se ve obligado a participar en la generación de riqueza mediante el ejercicio de su fuerza de trabajo, sometida a la lógica de extracción del plusvalor, sino que también sus propios ingresos se convierten en recursos esenciales que alimentan la acumulación de ganancias del sistema financiero capitalista.
De este modo, la alienación deja de manifestarse exclusivamente en los actos de trabajar y producir, para extenderse a otras dimensiones de la vida económica cotidiana: cobrar el salario, depositarlo, ahorrar, consumir e incluso endeudarse.
Así, la lógica de acumulación del capital trasciende el ámbito clásico del que habla Marx y alcanza nuevas formas de alienación, vinculadas ahora con la manera en que las personas administran, utilizan y disponen digitalmente de los ingresos obtenidos mediante su fuerza de trabajo.
Del dinero tangible al salario digitalizado.
Sin embargo, es necesario realizar una precisión cuando hablamos de bancarización obligatoria en tiempos de digitalización de la vida humana. El salario, en tanto producto de la relación laboral, adquiere una forma digitalizada que modifica la manera en que el trabajador accede a su remuneración y dispone de ella.
El dinero deja de presentarse en su forma material y tangible para convertirse en un registro electrónico cuyo uso y circulación dependen de la intermediación del sistema financiero.
Esto expresa una característica propia del capitalismo financiero contemporáneo: el trabajador se encuentra cada vez más separado de la forma monetaria de aquello que obtiene a cambio de su fuerza de trabajo.
Su relación con el salario se vuelve progresivamente más abstracta y mediada por dispositivos e instituciones que condicionan su disponibilidad, circulación y utilización.
¿Tenemos realmente el dinero que creemos poseer?
Esto me lleva a dar un paso más en la reflexión, quizás hasta una idea que pueda parecer absurda o exagerada: ¿y si, en realidad, ni siquiera tenemos el dinero que creemos tener depositado en nuestras cuentas?
Porque cuando consultamos, a través de dispositivos electrónicos, el saldo de una caja de ahorro o de una cuenta corriente, lo que observamos no es dinero en su forma material, sino una representación digital de su valor: una serie de cifras que expresan un derecho de disponibilidad sobre determinados recursos económicos que creemos poseer.
Siguiendo esta línea de pensamiento, el problema al que refiero no se limita a la contradicción de tener fondos registrados a nuestro nombre sin poder disponer efectivamente de ellos, sino que cabe plantear una inquietud todavía más radical: ¿y si el dinero que creemos tener en nuestras cuentas digitales no estuviera realmente allí?
¿Y si esos saldos fueran únicamente representaciones abstractas de una disponibilidad económica cuya materialidad no existe en realidad? ¿Es posible que, mientras nuestras pantallas muestran saldos positivos, nuestros bolsillos permanezcan, en términos materiales, vacíos?
Desde este lugar, la distancia entre el dinero que aparece en nuestras cuentas como resultado de nuestro trabajo y los recursos a los que realmente podemos acceder o tener materialmente, revela hasta qué punto la alienación y la explotación capitalista han extendido sus mecanismos de acción en la actualidad.
En conclusión:
La crisis de Ueno Bank debe invitarnos a trascender el análisis del funcionamiento de una institución financiera particular, circunscrita a un país determinado, para avanzar hacia un cuestionamiento más amplio del modelo económico y financiero capitalista y de sus dinámicas de funcionamiento en el conjunto de los países de América Latina.
Debemos entender que bajo la lógica de la bancarización obligatoria y la digitalización del dinero, la vida cotidiana, el trabajo e incluso nuestros propios ingresos quedan progresivamente subordinados a los mecanismos de acumulación de capital de las clases dominantes.
Tomar conciencia de esta realidad no es sencillo, pero tampoco imposible. Implica formar parte de un proceso más amplio de reflexión crítica y transformadora de nuestra manera de comprender las relaciones económicas y sociales en las que estamos inmersos.
Para ello, resulta fundamental superar esa falsa conciencia que contribuye a naturalizar un orden económico que suele presentarse como inevitable, necesario y beneficioso para todos, cuando no es así.
Esa superación es un despertar de la conciencia crítica que nos permitiría dejar de aceptar pasivamente las reglas del sistema y convertirnos en sujetos activos, capaces de interesarnos, indagar y exigir transparencia sobre el funcionamiento de dichas instituciones, así como por el destino de nuestro propio dinero.
Porque conocer cómo se administran nuestros ingresos, sueldos, depósitos, ahorros y jubilaciones debe ser una preocupación ciudadana fundamental y no un asunto de especialistas solamente.
En definitiva, de lo que se trata es de comprender que el capitalismo contemporáneo continúa produciendo profundas desigualdades estructurales que se establecen entre quienes producen la riqueza y quienes concentran el poder económico y financiero.
En este contexto, resulta necesario ampliar la reflexión sobre el plusvalor, la alienación y la explotación para comprender cómo en la actualidad, la lógica de acumulación del capital se extiende más allá del espacio estrictamente laboral y productivo, alcanzando las diversas dimensiones de nuestra existencia.
El desafío que sigue es organizarse, cuestionar las relaciones de poder y luchar colectivamente por transformar las condiciones materiales que reproducen y conservan la desigualdad y la discriminación.
Sé que algún día podremos comenzar a respirar el aire de una sociedad en la que la economía esté verdaderamente al servicio de las personas, y no las personas al servicio de la economía.
Ese camino se construirá desde cada acto de conciencia, cada espacio de participación real y cada lucha colectiva por una vida más digna, libre y justa. Ese horizonte no tiene por qué ser una utopía, porque imaginar otras formas de vivir y relacionarnos también es comenzar a hacerlas posibles.
Empecemos.
Biografía:
Karl, Marx (1849). Trabajo asalariado y capital.
Recuperado de: https://www.marxists.org/espanol/m-e/1840s/49-trab2.htm
Karl, Marx y Engels, Frederic (1974). La ideología alemana. Ediciones Grijalbo, S.A., Barcelona, España.
Recuperado de: https://archive.org/details/la-ideologia-alemana/page/n1/mode/2up
Karl, Marx (2008). El Capital: Crítica de la economía política, siglo xxi, editores, S.A., México.
Recuperado de: https://archive.org/details/marx-el-capital-obra-completa/page/n3/mode/2up
(3 de noviembre de 2026). Te explicamos qué pasó con ueno bank.
Recuperado de: https://www.hoy.com.py/nacionales/2026/11/03/te-explicamos-que-paso-con-ueno-bank
(5 de noviembre de 2026).Crisis en Paraguay: del cierre de Ueno Bank a la renuncia de Santiago Peña y el juicio político.
Recuperado de: https://deultimominuto.com/internacionales/paraguay-uenobank-santiago/
Mas notas de la autora: